KI-Anwendungen, steigende Leistungsdichten und schnell aufeinanderfolgende Chip-Generationen verändern die Anforderungen an Rechenzentren.
Infrastrukturplanung
Vertiv auf dem Weg zum integrierten Infrastrukturanbieter für KI-Rechenzentren
Quelle: Below the Sky / Shutterstock.com
Einzelne leistungsfähige Komponenten reichen nicht mehr aus, um eine wirtschaftliche und skalierbare Infrastruktur aufzubauen. Gefragt sind integrierte Planung, modulare Baukonzepte und digitale Entwicklungsmodelle, die bereits heute die Anforderungen von morgen berücksichtigen.
Die rasante Verbreitung künstlicher Intelligenz und steigende Leistungsdichten verändern die Anforderungen an Rechenzentren. Vertiv hat sich seit dem Verkauf von Emerson Network Power durch Emerson im Jahr 2016 und der anschließenden Umbenennung in Vertiv durch organisches Wachstum, Akquisitionen und Kapazitätsausbau zu einem breit aufgestellten Anbieter für Stromversorgung, Kühlung, Racks, Infrastrukturmanagement und Services entwickelt.
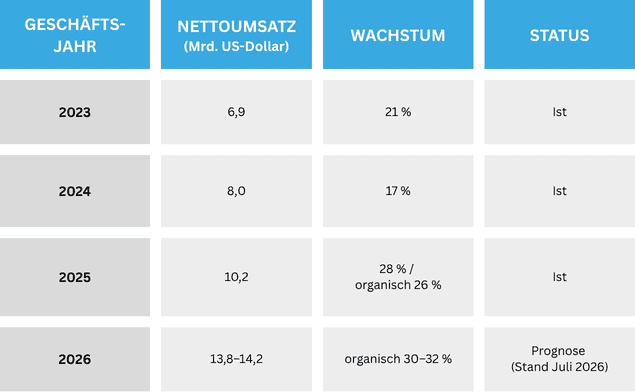
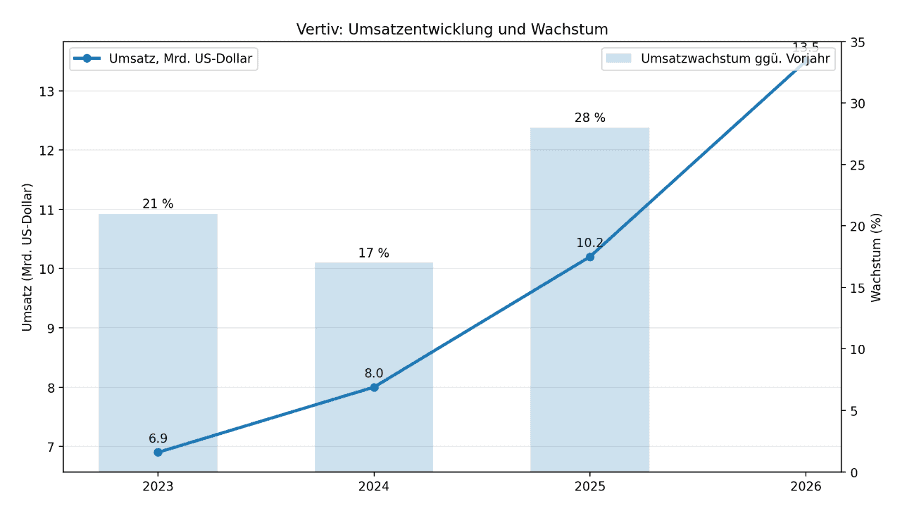
2025 erzielte das Unternehmen 10,2 Milliarden US-Dollar Umsatz und wuchs organisch um 26 Prozent. Für 2026 hat Vertiv seine Umsatzprognose im Juli auf 13,8 bis 14,2 Milliarden US-Dollar und ein organisches Wachstum von 30 bis 32 Prozent angehoben. Der Vergleich mit Eaton, Schneider Electric und Rittal zeigt zugleich: Vertiv ist nicht alleiniger Komplettanbieter, sondern bewegt sich in einem Wettbewerbsfeld mit unterschiedlichen Stärken und Geschäftsmodellen.
Inhaltsverzeichnis
1. Die Strategie: Vom Komponentenlieferanten zur integrierten RZ-Infrastruktur
Moderne Rechenzentren müssen Stromversorgung, Kühlung, Verteilung, Racks, Monitoring und zunehmend auch Services enger miteinander verbinden. Besonders KI- und HPC-Umgebungen erhöhen die Leistungsdichte und damit die Anforderungen an Energieversorgung und Wärmemanagement. Vertiv positioniert sich deshalb entlang der gesamten Kette von der Stromversorgung über die thermische Infrastruktur bis zu digitalen Services.
Die Entwicklung ist allerdings nicht allein das Ergebnis von Übernahmen. Vertiv investiert parallel in Fertigungskapazitäten, Engineering und neue Technologien. Das Unternehmen beschreibt seine Strategie als Kombination aus organischem Wachstum, Kapazitätsausbau und gezielten Akquisitionen.
Dahinter steht ein grundsätzlicher Wandel in der Rechenzentrumsplanung: Die Leistungsfähigkeit eines Rechenzentrums lässt sich nicht mehr allein an der Qualität einzelner Komponenten messen. Entscheidend ist, wie gut Stromversorgung, Kühlung, IT-Hardware, Netzwerk und Gebäudetechnik aufeinander abgestimmt sind. Eine leistungsfähige Stromversorgung nützt wenig, wenn die Kühlarchitektur die entstehende Wärme nicht effizient abführen kann.
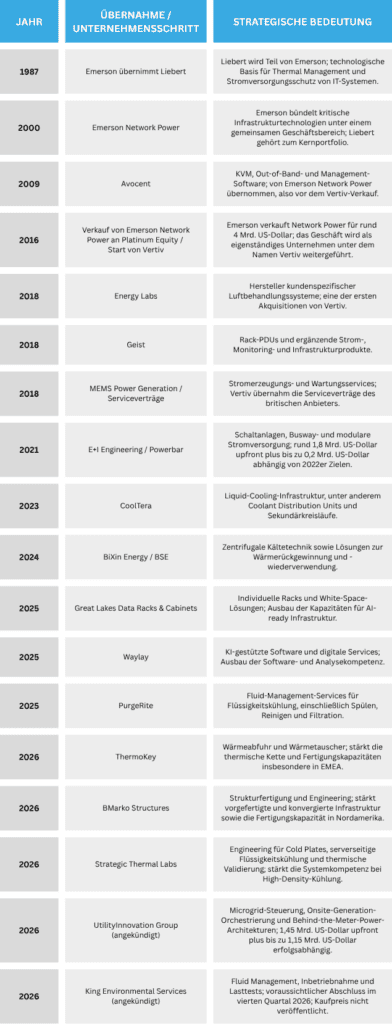
Umgekehrt können großzügig dimensionierte Kühl- und Stromversorgungssysteme unwirtschaftlich sein, wenn sie nicht zur tatsächlichen Auslastung und zur eingesetzten Hardware passen. Die Planungslogik verschiebt sich deshalb: Statt Komponenten einzeln zu spezifizieren und anschließend zusammenzufügen, rücken die Anforderungen des späteren Betriebs in den Mittelpunkt, mit Folgen für Auslegung, Investitionsentscheidungen, Energieeffizienz und langfristige Wirtschaftlichkeit. Wie Vertiv dieser Systemlogik mit Zukäufen und eigenem Ausbau folgt, zeigen die folgenden Meilensteine.
2. Die M&A-Meilensteine: gezielte Ergänzungen des Portfolios
Die M&A-Geschichte von Vertiv beginnt vor der eigenständigen Firmierung des Unternehmens. Liebert wurde 1987 von Emerson übernommen. Im Jahr 2000 bündelte Emerson seine kritischen Infrastrukturaktivitäten im Geschäftsbereich Emerson Network Power. 2016 verkaufte Emerson Network Power für rund 4 Mrd. US-Dollar an Platinum Equity. Anschließend wurde das Unternehmen als eigenständige Gesellschaft unter dem Namen Vertiv positioniert. Liebert gehört damit zur historischen technologischen Basis von Vertiv, während Emerson Network Power den unmittelbaren Unternehmensvorgänger darstellt.
3. Finanzentwicklung: Vertiv wächst deutlich
4. Vertiv im Wettbewerb: Eaton, Schneider Electric und Rittal
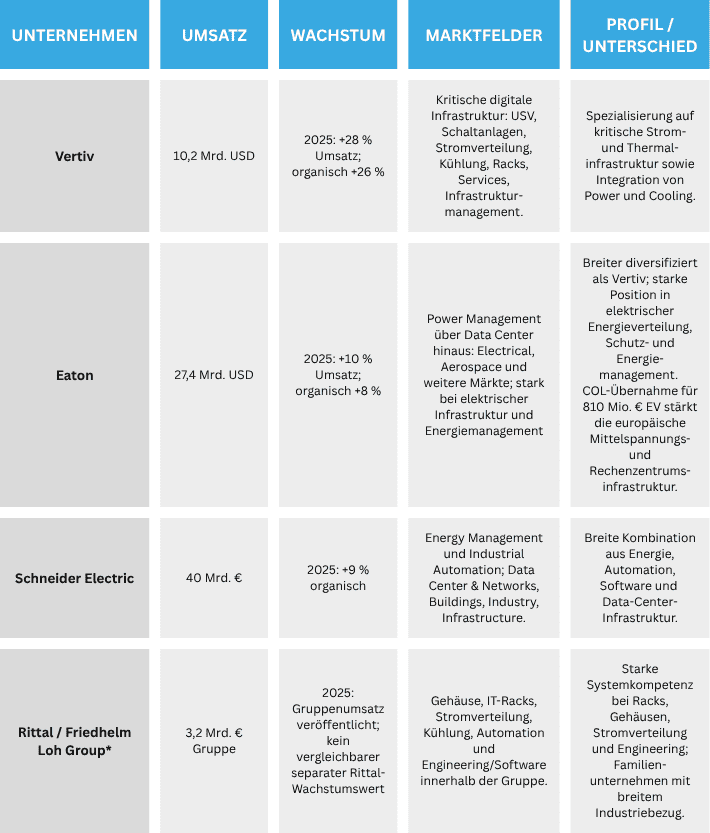
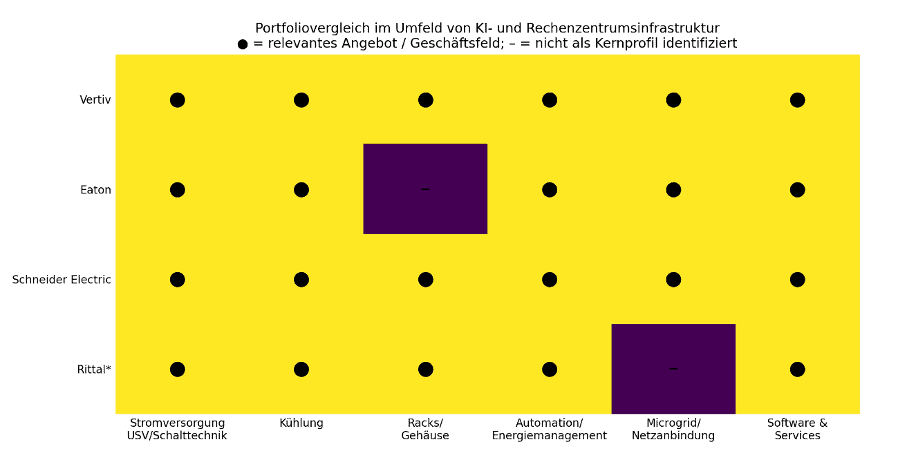
Vertiv konkurriert nicht mit allen drei Unternehmen auf exakt derselben Ebene. Eaton und Schneider Electric sind deutlich breiter diversifizierte Energie- und Automatisierungskonzerne. Rittal ist Teil der Friedhelm Loh Group und verbindet Gehäuse-, IT-Infrastruktur-, Energie- und Automatisierungslösungen. Die folgende Gegenüberstellung beschreibt deshalb Marktprofile statt einen vermeintlich eindeutigen „Sieger“.
5. Wo liegen die strategischen Unterschiede?
Vertiv: kritische digitale Infrastruktur als Kern
Vertiv konzentriert sich vergleichsweise stark auf die physische Infrastruktur digitaler Anwendungen. Power und Cooling bilden den Kern; mit Racks, modularen Systemen, Monitoring und Services wird die Wertschöpfung erweitert. Die angekündigte Übernahme von UtilityInnovation Group verschiebt die Grenze zusätzlich in Richtung Microgrids und Onsite-Power.
Eaton: Power Management mit deutlich breiterer Diversifikation
Eaton ist wesentlich größer und über mehrere Branchen hinweg diversifiziert. Für Rechenzentren ist insbesondere der Electrical-Bereich relevant. 2025 erzielte der Konzern 27,4 Mrd. US-Dollar Umsatz. Mit der angekündigten Übernahme der italienischen COL Group für einen Unternehmenswert von 810 Mio. Euro baut Eaton seine europäische Position in der Mittelspannungs-Stromverteilung weiter aus. COL bringt unter anderem SF₆-freie Schaltanlagen, Netzautomatisierung und modulare Stromversorgungssysteme ein.
Eaton erwartet den Abschluss vorbehaltlich regulatorischer Genehmigungen im ersten Quartal 2027; COL prognostiziert für 2027 einen Umsatz von 250 Mio. Euro. Damit verstärkt Eaton gerade jene elektrische Infrastruktur, die für Rechenzentren vom Netzanschluss bis zur Stromverteilung an Bedeutung gewinnt.
Schneider Electric: Energie, Automation und Software
Aktuelle M&A-Aktivitäten unterstreichen diese Breite: Schneider Electric hat im Juni 2026 die Übernahme von Cognite für rund 3,1 Milliarden US-Dollar angekündigt, im September folgte die geplante Übernahme von Shelly Group für rund 1,2 Milliarden Euro. Am 5. Oktober 2026 kündigte Schneider Electric schließlich die Übernahme des US-Softwareanbieters PTC an. Die Transaktion bewertet das Eigenkapital von PTC mit rund 22,6 Milliarden US-Dollar und das Unternehmen auf Enterprise-Value-Basis mit rund 23,7 Milliarden US-Dollar. Der Abschluss wird vorbehaltlich der erforderlichen Zustimmungen und Genehmigungen für das dritte Quartal 2027 erwartet. PTC bringt unter anderem CAD-, PLM-, ALM- und Service-Lifecycle-Management-Software ein. Schneider Electric erwartet bis zum dritten Jahr jährliche Kostensynergien von 250 Millionen Euro und zusätzlich rund 800 Millionen Euro Umsatzsynergien.
Schneider Electric verbindet Energy Management mit Industrial Automation und adressiert Data Center & Networks als einen von vier Endmärkten. 2025 erzielte der Konzern 40 Mrd. Euro Umsatz bei 9 Prozent organischem Wachstum. Im Data-Center-Markt umfasst das Angebot unter anderem elektrische Verteilungen, USV, Racks, prefabricated solutions und Liquid Cooling.
Rittal: Systemplattform aus Rack, Gehäuse, Energie, Kühlung und Engineering
Rittal unterscheidet sich vor allem durch seine Einbettung in die Friedhelm Loh Group und die enge Verbindung zu Eplan, Cideon und weiteren Automatisierungsunternehmen. Für AI/HPC baut Rittal Direct-Liquid-Cooling-Lösungen aus, darunter CDUs mit bis zu 1,5 MW Kühlleistung.
6. Der RZ-Bauboom: Rückenwind für Vertiv – aber auch neue Engpässe
Genehmigungen werden zum Flaschenhals: Nicht nur die Verfügbarkeit von Strom, sondern zunehmend auch die Dauer der staatlichen Genehmigungs- und Planungsverfahren wird zum Engpass beim Rechenzentrumsbau. Vertiv verweist in diesem Zusammenhang auf Fälle in Deutschland, in denen die Realisierung von Strom- und Energieinfrastruktur mehrere Jahre beanspruchen kann – in Einzelfällen ist von Zeiträumen von bis zu acht Jahren die Rede. Diese Zahl ist allerdings nicht als durchschnittliche Genehmigungsdauer für deutsche Rechenzentren zu verstehen. Die öffentliche Datenlage weist vielmehr generell auf lange Planungs- und Genehmigungszeiten hin.
Auch die Bundesregierung nennt schnellere Planungs- und Genehmigungsverfahren sowie eine bessere Koordinierung von Standort- und Energieinfrastruktur als zentrale Handlungsfelder der Nationalen Rechenzentrumsstrategie. Für Vertiv hat diese Entwicklung eine unmittelbare strategische Bedeutung: Je früher Stromversorgung, Netzanschlussleistung, Eigenversorgung und Energiearchitektur geklärt werden, desto früher können die nachgelagerten Systeme für Stromverteilung, USV und Kühlung geplant werden. Mit der geplanten Übernahme der UtilityInnovation Group erweitert Vertiv sein Angebot deshalb bis zum Netzanschlusspunkt und zu Microgrid-, Onsite-Generation- und Behind-the-Meter-Lösungen. Ziel ist es, die Zeit bis zur verfügbaren Stromversorgung („time to power“) für KI-Rechenzentren zu verkürzen.
RZ-Boom
Der Rechenzentrumsbau erlebt 2026 einen deutlichen Investitionsschub, vor allem durch KI, Hyperscaler und sogenannte Neocloud-Anbieter. CBRE erwartet für Europa bis Ende 2026 rund 13 GW Rechenzentrumskapazität – 20 Prozent mehr als 2025. Gleichzeitig haben sich die Buchungen von für KI vorgesehenen Colocation-Kapazitäten im ersten Halbjahr 2026 auf 420 MW mehr als vervierfacht. Der Boom kommt Vertiv unmittelbar zugute, weil jedes zusätzliche Megawatt an Rechenzentrumskapazität Investitionen in Stromversorgung, Schalttechnik, USV, Kühlung, Racks und zunehmend Flüssigkeitskühlung erfordert.
Für Vertiv bedeutet das nicht nur höhere Nachfrage, sondern auch eine Verschiebung der Wettbewerbsfaktoren. Stromanschlüsse, Transformatoren, Bauflächen, Fachkräfte und Lieferzeiten werden zu kritischen Größen. JLL berichtet, dass neue europäische Hyperscale-Campusse wegen der knappen Stromversorgung zunehmend außerhalb der etablierten Rechenzentrumsstandorte geplant werden. Vertiv reagiert mit Kapazitätserweiterungen, modularen und vorgefertigten Systemen sowie dem Ausbau von Liquid-Cooling- und Servicekapazitäten. Der Boom ist deshalb für den Konzern zugleich Wachstumschance und operatives Skalierungsproblem: Entscheidend ist nicht allein, wie viele Rechenzentren geplant werden, sondern wie schnell Strom, Kühlung und die dazugehörige Infrastruktur tatsächlich geliefert und in Betrieb genommen werden können.
7. Innovationen und Kapazitätsausbau: Bereit für den KI-Boom
Chip-Generationen und Infrastruktur: Planung wächst zusammen
Wie eng Chip-Entwicklung und Infrastrukturauslegung verknüpft sind, zeigen KI-Rechenzentren besonders deutlich. Neue Chip-Generationen verändern die Anforderungen an Stromversorgung, Wärmeabfuhr, Platzbedarf und Systemarchitektur. Daraus entsteht ein Abstimmungsbedarf zwischen drei Akteuren: Chip-Hersteller kennen die Eigenschaften und Leistungsanforderungen ihrer Hardware, Infrastrukturunternehmen entwickeln passende Versorgungs- und Kühllösungen, und Betreiber müssen beides mit ihren Workloads, Kapazitätsplanungen und Geschäftsmodellen in Einklang bringen. Eine frühzeitige Zusammenarbeit kann helfen, Überdimensionierungen zu vermeiden und Engpässe bei der späteren Inbetriebnahme zu reduzieren. Die Wahl einer Kühltechnologie oder die Dimensionierung der Stromversorgung beeinflusst dabei zunehmend die gesamte Architektur eines Rechenzentrums.
Die Betreiberfrage: Zukunftsreserven oder bedarfsgerechte Auslegung?
Aus dem Tempo der Chip-Generationen folgt eine strategische Frage: Wie weit sollten Betreiber ihre Rechenzentren auf kommende Hardware vorbereiten? Ein Ansatz sieht von Beginn an Erweiterbarkeit vor, mit zusätzlichen Flächen, Reserven bei der Energieversorgung und flexiblen Kühlkonzepten. Das kann die anfänglichen Investitionen erhöhen, spätere Umbauten aber vereinfachen. Zugleich besteht das Risiko, Kapazitäten vorzuhalten, die erst spät oder gar nicht benötigt werden. Der alternative Ansatz optimiert die Infrastruktur auf eine konkrete Chip-Generation; bei einem späteren Technologiewechsel müssen Betreiber dann gegebenenfalls umfangreichere Umbauten oder Anpassungen der technischen Versorgung einplanen. Eine allgemeingültige Lösung gibt es nicht. Die Entscheidung hängt von der erwarteten Hardware-Lebensdauer, der Geschwindigkeit des technologischen Wandels, der Investitionsstrategie und der geplanten Auslastung ab. Flexibilität wird damit zur wirtschaftlichen Abwägung und nicht zum Selbstzweck.
Direct-to-Chip und Liquid Cooling
Vertiv hat mit CoolTera seine Kompetenz für Flüssigkeitskühlung ausgebaut und 2025 zusätzlich PurgeRite übernommen. Damit reicht das Angebot über die Hardware hinaus bis zu Fluid-Management- und Serviceleistungen. Die Aussage aus dem Ausgangstext, Luftkühlung stoße pauschal „über 40 kW pro Rack“ an eine harte physikalische Grenze, sollte dagegen nicht als allgemeingültiger Grenzwert veröffentlicht werden: Die tatsächlich erreichbare Leistungsdichte hängt von Kühlarchitektur, Hardware und Standort ab. Für moderne KI-Systeme sind Flüssigkeitskühlung und hybride Konzepte jedoch zunehmend relevant.
Microgrids und Time-to-Power
Die angekündigte Übernahme von UtilityInnovation Group ist strategisch anders gelagert als CoolTera: Sie erweitert Vertivs Power-Portfolio um Microgrid-Steuerung, Orchestrierung von Onsite-Erzeugung und Behind-the-Meter-Architekturen. Damit adressiert Vertiv nicht nur die Stromverteilung innerhalb eines Rechenzentrums, sondern auch die Frage, wie zusätzliche Leistung schneller verfügbar gemacht werden kann.
King Environmental Services (KES) erweitert diesen Ansatz auf die Serviceebene: Das irische Unternehmen bringt Fluid Management, Inbetriebnahme und Lasttests für hochdichte, flüssigkeitsgekühlte Rechenzentren in die EMEA-Region ein. Die Übernahme wurde Ende September 2026 angekündigt und soll im vierten Quartal 2026 abgeschlossen werden; finanzielle Details wurden nicht veröffentlicht.
Services und digitale Ebene
Mit Waylay und den 2025er Akquisitionen Great Lakes und PurgeRite erweitert Vertiv zugleich Software-, Rack- und Servicekompetenzen. Das passt zur Entwicklung hin zu wiederkehrenden Erlösen aus dem installierten Bestand, die Vertiv selbst als langfristige Wachstumschance beschreibt.
Standardisierung und digitale Planung beschleunigen den Aufbau
Neben der Systemintegration gewinnen standardisierte und vorgefertigte Infrastrukturmodule an Bedeutung. Was sich bei der Stromversorgung bereits etabliert hat, lässt sich zunehmend auf weitere Bereiche der Rechenzentrumsinfrastruktur übertragen. Der Vorteil liegt in der Wiederholbarkeit: Werden technische Einheiten standardisiert entwickelt, industriell gefertigt und vor Ort montiert, lassen sich Planungs- und Bauprozesse besser strukturieren, und Qualitätssicherung sowie Inbetriebnahme können einfacher werden.
Digitale Zwillinge beschleunigen die Infrastrukturplanung
Eine wichtige Ergänzung ist der Einsatz digitaler Zwillinge (Digital Twins) bei der modellbasierten Systementwicklung. Dabei wird die geplante Rechenzentrumsinfrastruktur zunächst in einer digitalen Umgebung virtuell abgebildet, simuliert und aufeinander abgestimmt, bevor die physische Fertigung beginnt. So lassen sich technische Abhängigkeiten frühzeitig erkennen, unterschiedliche Auslegungsszenarien durchspielen und die Auswirkungen steigender Leistungsdichten sowie neuer Chip-Generationen berücksichtigen. Das ermöglicht es, Planungsfehler zu reduzieren, Engineering-Zeiten zu verkürzen und Rechenzentren schneller in Betrieb zu nehmen. Voraussetzung dafür sind präzise Planungsdaten, abgestimmte Schnittstellen und eine enge Zusammenarbeit der beteiligten Unternehmen. Im weiteren Lebenszyklus können die digitalen Modelle zudem als Grundlage für die Optimierung des laufenden Betriebs dienen.
Ausblick: Vorfertigung erreicht den White Space
Die Entwicklung geht über einzelne Strom- oder Kühlmodule hinaus. Zunehmend rückt auch der White Space, also der eigentliche IT-Bereich eines Rechenzentrums, in den Fokus industrieller Vorfertigung. Denkbar sind vorkonfigurierte Einheiten, in denen wesentliche Bestandteile der IT-Infrastruktur bereits integriert und getestet werden und vor Ort nur noch montiert werden müssen. Das verändert auch die Organisation von Rechenzentrumsprojekten: Fertigung, Engineering und Bauplanung müssen stärker ineinandergreifen, und standardisierte Schnittstellen sowie die Möglichkeit, Kapazitäten schrittweise hinzuzufügen, gewinnen an Bedeutung. Gerade bei großen KI-Infrastrukturen, in denen hohe Leistungsdichten und ein wachsender Bedarf an schnell verfügbaren Rechenkapazitäten zusammentreffen, könnte dieser Ansatz relevant werden. Ob und in welchem Umfang sich die Vorfertigung des gesamten IT-Bereichs durchsetzt, hängt allerdings von den jeweiligen Anforderungen, den verfügbaren Standards und den wirtschaftlichen Rahmenbedingungen ab.
Fazit: Infrastrukturplanung wird zur strategischen Aufgabe
Der Wandel im Rechenzentrumsbau ist mehr als die technische Optimierung einzelner Gewerke. Die zunehmende Integration von Chip-Entwicklung, Stromversorgung, Kühlung und digitaler Planung verändert, wie Rechenzentren konzipiert und realisiert werden. Für Betreiber bedeutet das, Investitionsentscheidungen stärker mit der technologischen Entwicklung und den tatsächlichen Geschäftsanforderungen zu verknüpfen. Modularität, Standardisierung und Vorfertigung können helfen, Komplexität zu reduzieren und die Infrastruktur schrittweise weiterzuentwickeln. Zugleich müssen Betreiber sorgfältig abwägen, welche Zukunftsreserven wirtschaftlich sinnvoll sind.
Für Vertiv und seine Wettbewerber verschiebt sich damit der Maßstab: Gefragt sind nicht mehr allein die besten Einzelkomponenten, sondern Anbieter, die Strom, Kühlung und Services als abgestimmtes, schnell lieferbares System bereitstellen können. Das Rechenzentrum entwickelt sich damit zunehmend vom individuell zusammengesetzten Bauprojekt zu einem industriell geplanten und skalierbaren Infrastruktursystem.
Q&A
Warum erweitert Vertiv sein Portfolio um Flüssigkeitskühlung?
KI- und HPC-Systeme erhöhen die Leistungsdichte. Flüssigkeitskühlung kann die entstehende Wärme näher an den besonders wärmeintensiven Komponenten abführen und ist deshalb ein wichtiger Baustein für High-Density-Infrastrukturen.
Welche Rolle spielte E&I Engineering?
E&I ergänzte Vertiv um Schaltanlagen, Busway- und modulare Stromversorgungslösungen und erweiterte damit die elektrische Wertschöpfungskette des Angebots.
Was verändert der Kauf der UtilityInnovation Group?
Die Akquisition erweitert Vertivs Power-Portfolio um Microgrid-Steuerung, Onsite-Generation-Orchestrierung und Behind-the-Meter-Architekturen. Das zielt auf die zunehmende Bedeutung der verfügbaren elektrischen Leistung für neue Rechenzentren.
Warum müssen Chip-Entwicklung und Infrastrukturplanung zusammenwachsen?
Neue Chip-Generationen verändern die Anforderungen an Stromversorgung, Wärmeabfuhr, Platzbedarf und Systemarchitektur. Wer Chip-Hersteller, Infrastrukturentwickler und Betreiber frühzeitig abstimmt, kann Überdimensionierungen vermeiden und Engpässe bei der Inbetriebnahme reduzieren.